一份洗烘設備報價八十萬元,另一份八十七萬元,兩張都寫「含安裝」。如果第一家負責搬機進店,第二家還負責接到指定接口、聯機試轉,拿兩個總價相減就會選錯。估自助洗衣店開店成本,先讓兩家對著同一張平面圖,說清楚機器交到哪裡、哪裡開始算店主的工程。
以下以台灣一間無人常駐的街邊店為例。報價、使用量、能源費和天數都是為比較而設的假設,金額均為新臺幣,並非廠商報價或市場調查。若還在選店型,可先用台灣洗衣店的市場、選址與經營模式區分自助洗烘、代洗和收送,再向廠商詢同一組設備。
報價比到同一個終點,哪一家才便宜?
假設店主指定同樣數量、容量及能源別的洗衣機和烘衣機,也指定相同的收款方式。甲案設備含搬運定位八十萬元,另報接機及試轉九萬元、場地工程三十一萬元。乙案設備含定位、接機及試轉八十七萬元,同一範圍的場地工程三十一萬元。兩份報價都用未稅金額,加總後甲案120 萬元、乙案 118 萬元。原先看起來便宜七萬元的甲案,算到能完成同一套試轉,反而貴兩萬元。
上述金額只比這批機器及列明的工程,機器以外的開幕支出還要另備。若假設這兩案全數適用百分之五營業稅,乙案含稅付款是123 萬 9,000 元。押金、施工期間租金、招牌、保險、營運備用金另列。採一般稅額計算且取得可扣抵憑證時,再按申報時點處理進項稅。有扣抵額也得先付廠商的含稅貨款。財政部營業稅課稅方式
牆面到機器的這一段,誰交給誰?
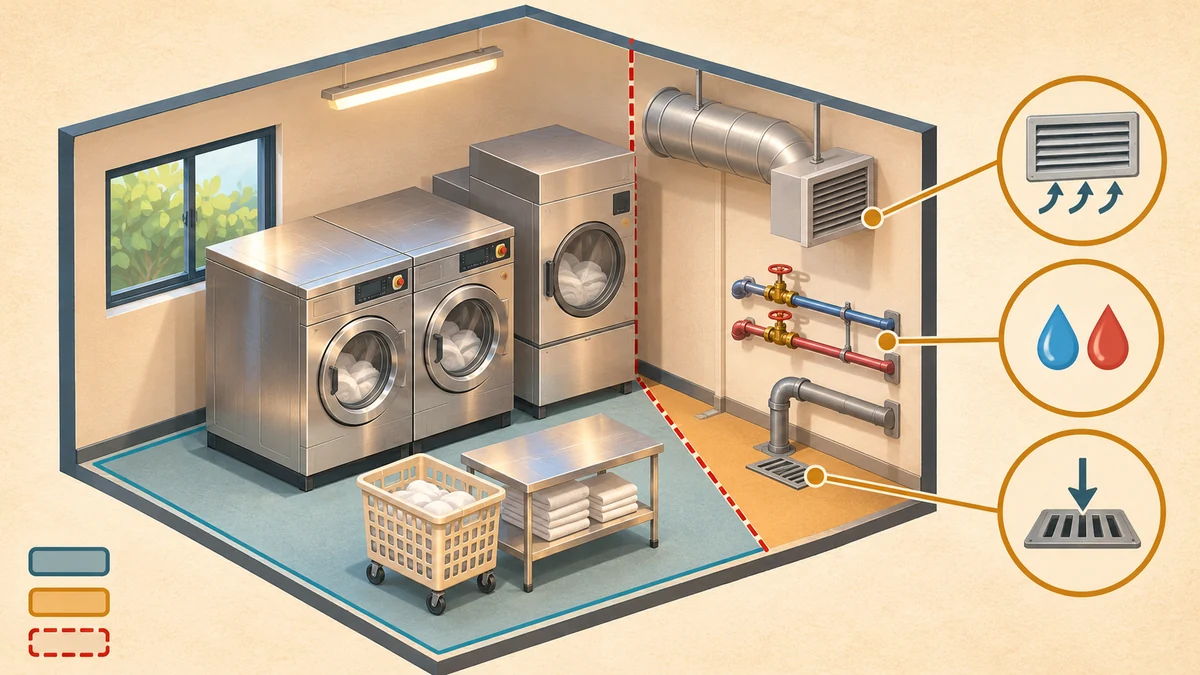
現勘時在圖上標明機身位置、建物側預留點、接機位置和維修空間。請報價人圈出負責的範圍,註明由誰提供圖說、追加前由誰簽認。下表是分工的談法。各店的建物條件、分包方式與合約可以不同。
| 交接位置 | 發包前先問 | 點交時留什麼 |
|---|---|---|
| 給排水 | 場地端做到哪個預留點?機器端的銜接與測試誰報? | 雙方確認的配置圖、同時運轉時的排水及滲漏檢查紀錄 |
| 用電與烘衣排氣 | 誰核對機型需求與建物條件?穿牆或外牆使用誰取得同意? | 出租人書面同意、專業廠商的檢測與試轉紀錄 |
| 機台與收款系統 | 讀卡、投幣及退款測試由設備商或系統商負責? | 機號對照表、交易測試明細與報修窗口 |
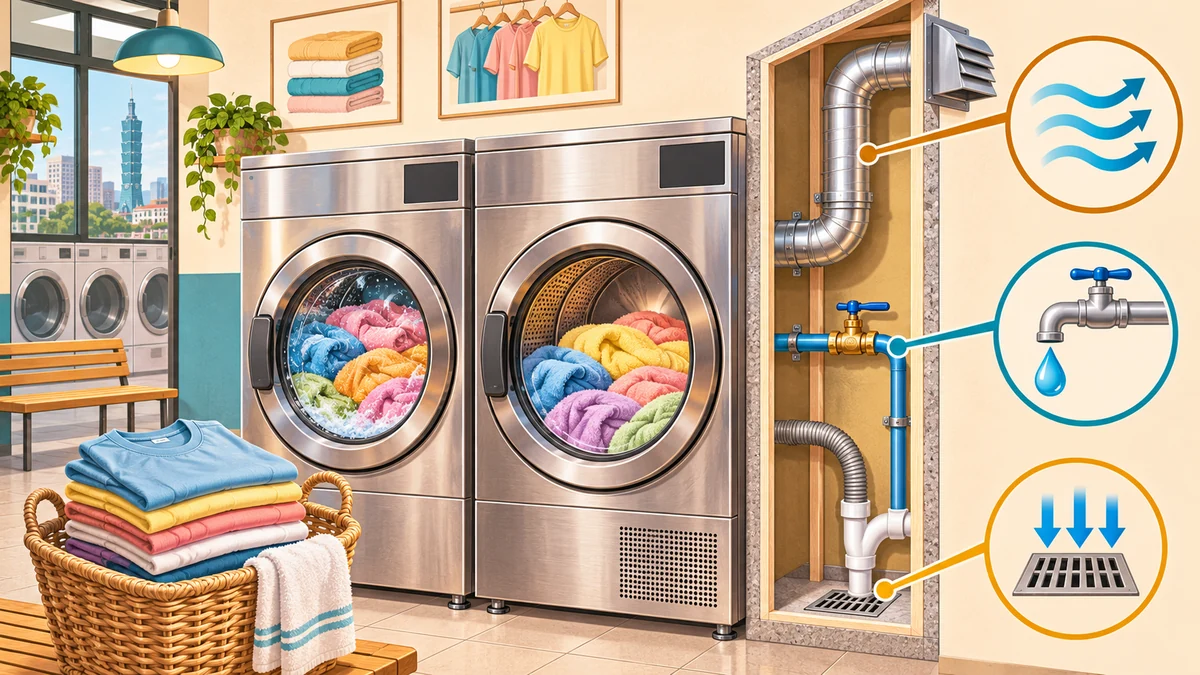
談到「留好接口即可」時,請設備商和工程行在同一份圖上簽認交付位置。若新牆擋住日後抽出機器的空間,洗程試得過,維修時仍可能要拆牆。把搬運路線、門寬、檢修位置也放進驗收,照片與機身序號隨清冊保存。圖只說明洗烘設備和管線的分工,尺寸、規格及施工方法由現場專業人員確認。
交付日安排設備商、工程行與店主同場。從洗程開始、排水、烘衣到收款結束,記下哪台機器完成哪項測試。有缺項就列責任方、補正日和複驗方式,再依原約定支付尾款。保固是從到貨、安裝還是試轉日起算,要請廠商書面註明。場地工程若延誤,機器可能一直放到下個月才開機。
台北的天然氣、桶裝瓦斯與用電店,分別問哪個窗口?
以臺北市為例,《臺北市自助洗衣店安全管理自治條例》適用於現場無人常駐服務的自助洗衣店。依第二、三條,使用天然氣的燃氣店及電力店由產業發展局管理。使用液化石油氣的燃氣店,以及消防安全設備的管理,屬消防局權責。因此,就算選全電設備,消防安全設備仍要另列查核。臺北市自治條例第二、三、五條
同一條例第四條另訂燃氣店的瓦斯與一氧化碳警報及連動要求,天然氣和液化石油氣適用的設備組合有別。詢價單應寫明能源別,請廠商據以列出設備、檢測及保養項目。其他縣市要帶著實際地址和機型,向所在地政府查當地規定。建物用途、租約施工權限也要分別確認。臺北市自治條例第四條
如果店址在臺中市,當地自治條例第四條還限定自助洗衣店設在建築物第一層。看店時先確認樓層,免得機器估好了才發現地點不合。同樣是無人自助店,場地條件要回到該縣市的條文核對。臺中市自助洗衣店安全管理自治條例第四條
登記資料可以用營業項目與實際業務的對照方法檢查。若從純自助改為另接企業代洗,應重查營業內容和所需場地。設備報價、發票買受人及保固登記也應相互對得起來,尤其房東、加盟方與店主分別出資時,可參考統編與開票主體核對方式保存各自的文件。以上是一般資訊,非法律意見/非個案估算。
故障五天,回本表該少算多少?
假設某台洗衣機每天有八次付費洗程,每次未稅收入 80 元,水電、洗劑和收款費等隨洗程增加的成本共 20 元。照OpenStax 管理會計教材的單位貢獻算法,每少賣一次洗程,少留下 60 元。停機五天影響四十次洗程,若一半轉到店內空機,真正流失的是二十次,少了 20 × 60 = 1,200 元。假設另自付維修費 3,000 元,收付與耗用同步,則當期未稅現金少 4,200 元,還沒算可能跟著流失的烘衣貢獻。假日若其他機台都滿載,就要用當時能挪出的空檔重算。
沿用乙案設備工程未稅投入 118 萬元。假設全店每月收現扣掉能源、租金、清潔巡店、店主工時報酬與例行維護後,能穩定留下 20,000 元。先假設進項稅已全額扣抵、收付款無時差,暫不計融資、所得稅、其他開辦款與殘值。依OpenStax 管理會計教材的簡單回收期算法,每期淨現金流量相同時,用期初投入除以每期淨流入。以月計算,1,180,000 ÷ 20,000 = 59 個月。上段的停機若只遇到一次,只扣故障當月的現金。若每個月都遇到同樣損失,月餘額才會降到 20,000 − 4,200 = 15,800 元,回收期約七十五個月。
把租約剩餘期間畫在回收表上。假設確定能使用的租期只剩四十八個月,照每月二萬元估算,到期只累積九十六萬元,離一百一十八萬元仍差二十二萬元。期滿若要搬走機器,拆運、復原費與轉售所得應分開估。續租條件還沒談妥前,先保留這個差額,合夥人才看得出有多少資金要靠續租或設備轉售收回。
無人店的週轉金要留給哪些付款?
先排出租金、公共費用、巡店清潔費和維修訂金的到期日,再填投幣款入庫與電子支付撥款日。找出餘額最低的那天,另留急修額度。折舊用來看各期經營成果,簡單回收期已把設備款放在期初,後面別再扣一次。籌備日程可對照開店前商業登記與稅籍的常見順序,把尚未營業就要支付的租金列回週轉表。若由加盟總部安排交機,還要在清冊註明停約後機台歸誰、收款系統是否仍能獨立運作。