同一杯奶茶,門市賣六十三元,外送標八十四元,外送那杯就比較好賺嗎?編飲料店開店成本時,先問這杯茶扣掉材料和通路費後能留下多少,再看這筆錢會在哪一天進到店裡。週末忙到要再叫一箱鮮奶時,第二個數字往往比第一個急。
下面用台灣街邊外帶店示範,金額均為新臺幣。售價、出杯數、費率與撥款時間都是試算假設,實際值要從供應商報價、店家的合約與結算明細取得。本文為一般經營資訊,非法律意見/非個案估算。
租金和設備先抓付款日,再看這間店能做哪些飲品
同樣一個櫃位,只賣純茶,和同時賣鮮奶茶、鮮果茶,對冷藏、製冰、洗滌空間的需求不同。拿預計主賣的飲品走一次備料動線。鮮奶送到時冰箱放得下幾箱?正在補冰會不會擋住封杯?製冰機還要考慮進排水、散熱和清洗空間。請廠商把淨水、濾芯更換、安裝與保固分行報價,清楚標出誰負責把水電接到設備旁。
租約裡另記押金、裝修期間是否計租、增設管線須經誰同意,以及退租復原範圍。首批杯材、茶葉與鮮奶依到貨日列入現金表。零售價拿來算營收,供應商的整箱報價才是付款金額。已付的首批貨之後按銷售耗用,下一張現金表從下一次叫貨寫起。登記預備期可配合商業登記與稅籍辦理順序安排。
奶茶一杯用掉多少錢?從一桶能賣幾杯開始
假設一批茶湯的茶葉與煮製能源共三百元,配方可做六十杯,實際只售五十杯,其餘在收店時報廢。茶底分到每杯是六元。若用滿桶的六十杯去除,只會算到五元。把每一桶的製作時間、可用份數、當天售出及倒掉的份數記在一起,才能分辨是客人少了,還是每杯倒得比配方多。
| 項目 | 每杯 | 怎麼取得自己的數字 |
|---|---|---|
| 茶底 | 六元 | 三百元一桶,實售五十杯,已含沒賣掉的茶湯 |
| 鮮奶 | 十元 | 按每瓶可用量與配方用量換算 |
| 糖、冰及其他用料 | 二元 | 依同一杯型的份量計 |
| 杯、封膜和吸管 | 四元 | 整箱進價除以可用組數 |
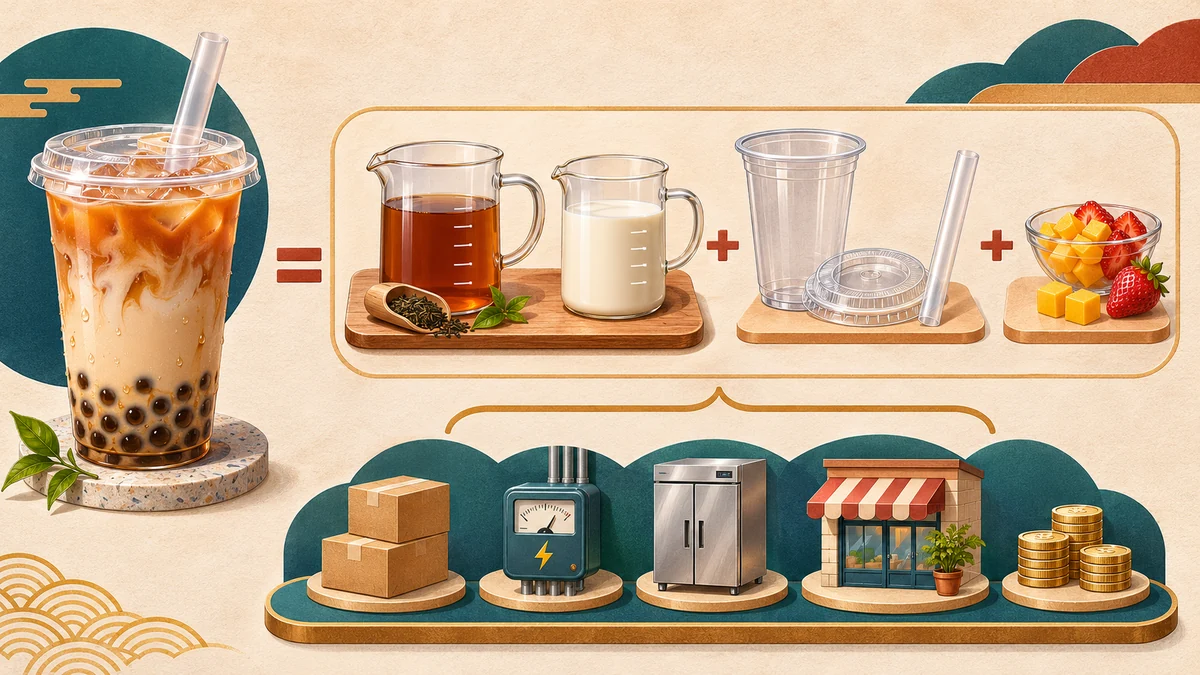
這杯奶茶的材料、能源和包材合計二十二元。鮮果系列若要削皮、去籽,另秤一箱水果處理後的可用重量再算。一杯純茶也用不到鮮奶成本。茶湯的報廢已在六元內,月底若再把同一桶報廢全數加回,會重複扣款。
把備料紀錄和原料來源文件放在找得到的地方。食藥署對現場調製飲品的稽查包括食品業者登錄、衛生管理及來源文件。開店預算可據此留出收貨查驗、清理製冰機和員工交班的時間。衛福部現場調製飲品及冰品稽查項目
門市收 63 元,外送一杯能分到多少撥款?
以下假設店家採一般稅額計算,銷售與平台服務均適用百分之五營業稅,服務費有可扣抵憑證。售價與銀行撥款看含稅數,算貢獻時用未稅收入與成本。查定課徵的店家應依核定方式另算。財政部營業稅課稅方式
| 通路 | 含稅成交金額 | 店裡何時拿到、拿到多少 |
|---|---|---|
| 門市付現 | 63 元,無折扣 | 當天收 63 元,假設沒有收款手續費 |
| 平台外送 | 標價 84 元,扣店負折扣 10.50 元,成交 73.50 元 | 結算時再扣含稅服務費,73.50 − 15.75 = 57.75 元 |
| 一百杯相同外送單,同批撥款 | 假設整批都按上列條件成交 | 57.75 × 100 = 5,775 元 |
本例沿用同款杯材,假設沒有額外外送袋、退款或其他扣項。對帳時,拿表中整批的含稅撥款和銀行明細比,並確認平台是逐筆還是整批取整。
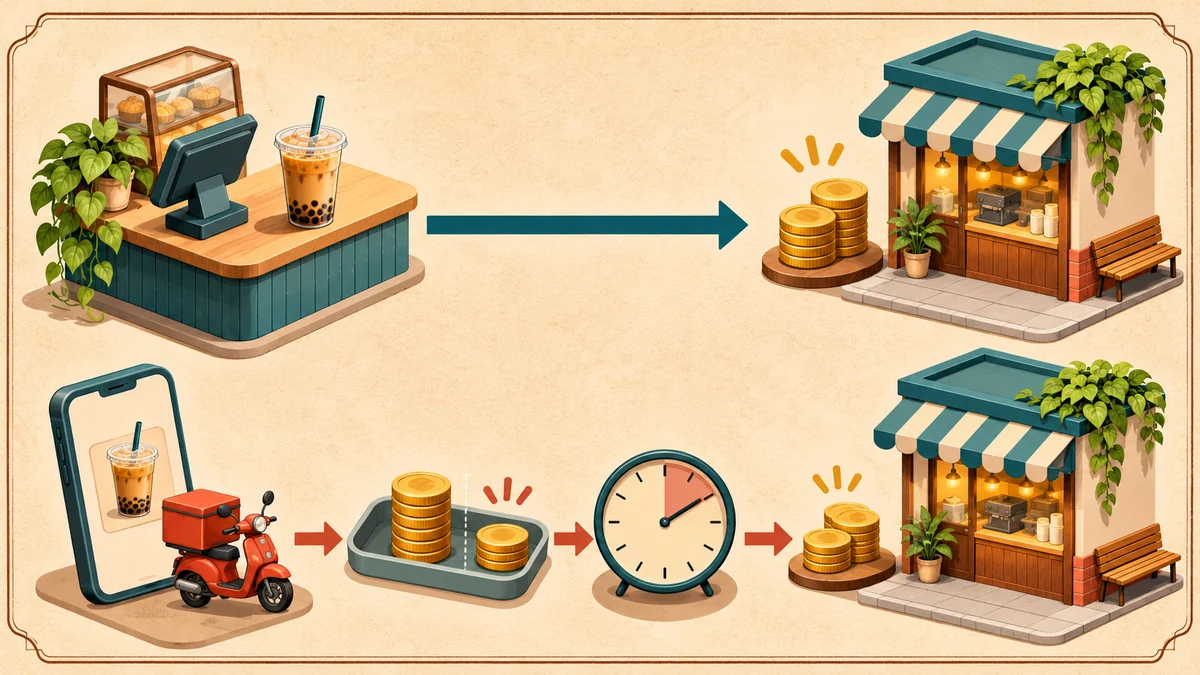
再看這杯茶能負擔多少店租。依上表門市實收換回未稅收入六十元,扣掉單杯成本二十二元,留下三十八元。外送杯的未稅收入七十元,扣未稅服務費十五元與相同用料,留下三十三元,比門市少五元。若已從銀行撥入的淨額往回核對,平台費就已扣過。用訂單編號串起餐點金額、店負折扣、稅、費用及付款日,退款另找沖回的那一期。
假設一段時間每十杯有七杯門市、三杯外送,而且都賣這款奶茶,按杯數加權,平均貢獻是(7 × 38 + 3 × 33)÷ 10 = 36.5 元。月固定費若為十萬九千五百元,這個組合要賣三千杯才蓋得住。固定費在此包括租金、店主與夥伴的排班成本、設備折舊和基本費,尚未扣所得稅或融資利息。僱用計時夥伴時,可用勞保投保薪資級距對照核算雇主應負擔部分。
如果三千杯真的賣完,門市與外送各有多少應收、多少已入帳,仍得逐筆勾回去。收銀紀錄裡若有兩間門店共用一個品牌名,要按實際收款門店與經營主體分開,對帳才不會把隔壁分店的退款沖在自己帳上。可參照統一編號與開票主體的對照方式檢查平台帳戶、單據及入帳戶名。
週末前補貨,哪一天要準備最多現金?
假設開幕首批貨已付款,接下來從零起算營運缺口。週四補貨付一萬八千元,週五門市現收一萬二千元,同日先付支援人力六千元,週六早上再付水果貨款九千元。下一筆外送款一萬六千元要到週一才入帳。若其餘收付暫不計,週四累積缺一萬八千元,週五收付後缺一萬二千元,週六缺口擴到二萬一千元。週一撥款後還缺五千元。
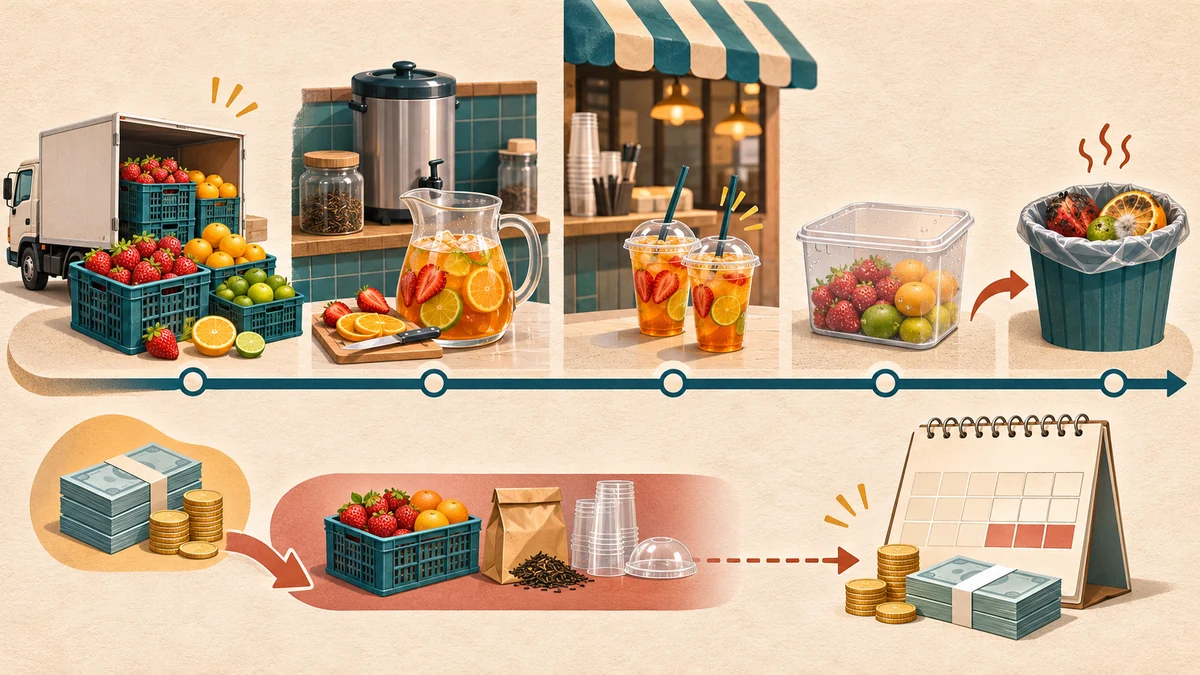
這張表該留的是週六以前的二萬一千元,另加其他已知付款與應急額度。週四付出去的整批貨款會先用掉現金,貨卻可能到下週才賣完。折舊則在估每月經營成本時列入。要看週末能不能付錢,就列當期實際要付的設備尾款。兩張表共用日期與單號,入帳金額自然會有差異。
假設鮮奶茶占杯量的比重下降,天熱時純茶多賣、鮮果也多報廢,原本三千杯的門檻就得重算。用一週的收銀明細分出茶類和銷售通路,再把收店報廢量對回當天煮的批次。若午餐常缺料,下午卻常剩半桶,可以試著把午餐前的一批提早煮、午後那批減量。觀察同樣幾個營業日,記下省了多少茶、有沒有客人因缺料離開,再決定是否調整整天的備料量。
旺季要不要為了量價折扣多叫水果?
請廠商同報整箱及分批交貨的到店價。將每批可用重量、實際售杯數與丟棄量寫在收貨單背面,再比每杯成本。若供應商只在週二、週五送貨,一併問清遇到連假是否提前結單,缺貨時改向別家零買的運費要算在哪一批。多買一箱若要另租冷藏空間,又得提前付錢,即使每公斤便宜,週末的現金缺口仍可能變大。把少叫一箱可能少賣的杯數也列進去,才看得出兩種訂法各要承擔什麼。
箱數也會占掉資金。杯膜若改印自家圖案,先問最低印量、版費和訂金日。把一週實際用量換算成要放幾週,對照現場乾燥儲位及再訂交期。大量採購省下的單價,要能補得回多付的訂金、占用空間及改版後用不完的風險。
加盟的設備與原料包在一起,怎麼接到這張表?
把可重複使用的機器、每月系統費和會耗掉的原料拆開。指定杯材的最低訂量左右庫存,權利金的計算基礎則左右單杯貢獻。可用飲料店加盟與自營的成本對照查核供貨與退出條款,再用自己的杯量、損耗和撥款日重算一次。